Domain digitale-immobilien.de kaufen?
Wir ziehen mit dem Projekt
digitale-immobilien.de um.
Sind Sie am Kauf der Domain
digitale-immobilien.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain digitale-immobilien.de kaufen?
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **

Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
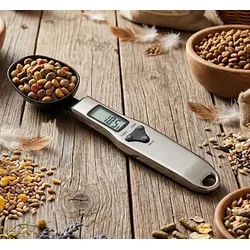
Digitale LöffelwaageExakte Dosierung mit einem Handgriff Die Digitale Löffelwaage verbindet Feinwaage und Messlöffel in einem kompakten Küchenhelfer für den täglichen Einsatz. Pulver, Gewürze, Nahrungsergänzungen und andere Zutaten lassen sich direkt aus der Packung aufnehmen, exakt abwiegen und anschließend weiterverwenden. Gerade bei kleinen Mengen ermöglicht das eine präzise Dosierung und erspart zusätzliches Umfüllen. Direkt messen, direkt verwenden Der abnehmbare Wiegelöffel nimmt sowohl trockene Zutaten als auch Flüssigkeiten bis maximal 25 Milliliter auf. Die integrierte Feinwaage erfasst Mengen bis 500 Gramm in feinen 0,1-Gramm-Schritten. Mit der Tara-Funktion können weitere Zutaten bequem zugewogen werden, während die Hold-Funktion das Messergebnis auf dem Display festhält – praktisch, wenn die Anzeige während des Dosierens nicht unmittelbar abgelesen werden kann. Das Edelstahlgehäuse verleiht der Löffelwaage eine wertige Anmutung, während der BPA-freie Wiegelöffel zur einfachen Reinigung abgenommen werden kann. Eine automatische Abschaltung schont die Batterien und über die Aufhängeöse am Griff lässt sich die Waage griffbereit verstauen. Messbereich bis 500 g Präzise Messung in 0,1-g-Schritten BPA-freier, abnehmbarer Wiegelöffel Flüssigkeiten bis maximal 25 ml abmessbar Tara-Funktion zum bequemen Zuwiegen Hold-Funktion zum Festhalten des Messergebnisses Automatische Abschaltung zur Schonung der Batterien Zutaten direkt aus der Packung aufnehmen und portionieren Edelstahlgehäuse Griff mit praktischer Aufhängeöse Maße: ca. 6,3 × 25,5 × 3 cm Lieferumfang: 1 Digitale Löffelwaage inklusive 2 Batterien Typ AAA13,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FACOM Digitale SchieblehreMessschieber mit Digitalanzeige 0 - 200 mmProduktstärken:Genauigkeit: 1/100 mm - 0,01 mmWiederholbarkeit: 10 μmSchutzklasse IP 65Mechanik aus feingeschliffenem EdelstahlAbleseschiene mit patentiertem, induktivem MesssystemFlaches Tiefenmaß6 mm hohe LCD-DigitalanzeigeNullpunktsetzung an beliebiger Stellemm/Zoll-UmschaltungAutomatisches AbschaltenKompatibel mit der Software Gagewedge, RS232-AusgangBetriebsdauer: ca. 3.500 StundenLieferung im Kasten mit KonformitätsbescheinigungTechnische Daten:C [mm]: 50L [mm]: 290L1 [mm]: 20L2 [mm]: 14Leistung [mm]: 200Messabweichungen [mm]: 30[g]: 680591,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **

Wie kann die Wertbestimmung von Immobilien sowohl im Immobilienmarkt als auch im Steuerrecht erfolgen?
Die Wertbestimmung von Immobilien im Immobilienmarkt erfolgt in der Regel durch Vergleichswerte ähnlicher Immobilien in derselben Region, unter Berücksichtigung von Lage, Größe, Zustand und Ausstattung. Zudem spielen aktuelle Markttrends und die Nachfrage nach Immobilien eine wichtige Rolle bei der Wertermittlung. Im Steuerrecht kann die Wertbestimmung von Immobilien durch verschiedene Methoden erfolgen, wie zum Beispiel durch die Einheitsbewertung nach dem Bewertungsgesetz oder durch die Ermittlung des Verkehrswerts nach den Vorschriften des Erbschafts- und Schenkungssteuergesetzes. Dabei werden unterschiedliche Kriterien wie Bodenrichtwerte, Baukosten oder Ertragswerte herangezogen. Es ist wichtig zu beachten, dass die Wertbestimmung von **
Wie kann die Wertbestimmung von Immobilien sowohl im Immobilienmarkt als auch im Steuerrecht erfolgen?
Die Wertbestimmung von Immobilien im Immobilienmarkt erfolgt in der Regel durch Vergleichswerte ähnlicher Immobilien in derselben Gegend, durch die Ermittlung des Ertragswerts oder durch die Berechnung des Sachwerts anhand des Gebäudezustands und der Lage. Im Steuerrecht kann die Wertbestimmung von Immobilien durch die Festlegung des Einheitswerts erfolgen, der aufgrund von Bodenrichtwerten und Gebäudekennwerten ermittelt wird. Dieser Einheitswert dient als Grundlage für die Berechnung von Steuern wie der Grundsteuer. Zusätzlich kann die Wertbestimmung von Immobilien im Steuerrecht auch durch die Bewertung von Immobilien durch einen Sachverständigen erfolgen, um den Verkehrswert oder den gemeinen Wert der Immobilie festzust **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
europrotokoll Versicherungsregister A4, 1-12, Immobilien, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Immobilien (Kaufvertrag, Versicherungen usw.) Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
europrotokoll Rückenschilder Immobilien, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)9,15 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
Digitale LöffelwaageExakte Dosierung mit einem Handgriff Die Digitale Löffelwaage verbindet Feinwaage und Messlöffel in einem kompakten Küchenhelfer für den täglichen Einsatz. Pulver, Gewürze, Nahrungsergänzungen und andere Zutaten lassen sich direkt aus der Packung aufnehmen, exakt abwiegen und anschließend weiterverwenden. Gerade bei kleinen Mengen ermöglicht das eine präzise Dosierung und erspart zusätzliches Umfüllen. Direkt messen, direkt verwenden Der abnehmbare Wiegelöffel nimmt sowohl trockene Zutaten als auch Flüssigkeiten bis maximal 25 Milliliter auf. Die integrierte Feinwaage erfasst Mengen bis 500 Gramm in feinen 0,1-Gramm-Schritten. Mit der Tara-Funktion können weitere Zutaten bequem zugewogen werden, während die Hold-Funktion das Messergebnis auf dem Display festhält – praktisch, wenn die Anzeige während des Dosierens nicht unmittelbar abgelesen werden kann. Das Edelstahlgehäuse verleiht der Löffelwaage eine wertige Anmutung, während der BPA-freie Wiegelöffel zur einfachen Reinigung abgenommen werden kann. Eine automatische Abschaltung schont die Batterien und über die Aufhängeöse am Griff lässt sich die Waage griffbereit verstauen. Messbereich bis 500 g Präzise Messung in 0,1-g-Schritten BPA-freier, abnehmbarer Wiegelöffel Flüssigkeiten bis maximal 25 ml abmessbar Tara-Funktion zum bequemen Zuwiegen Hold-Funktion zum Festhalten des Messergebnisses Automatische Abschaltung zur Schonung der Batterien Zutaten direkt aus der Packung aufnehmen und portionieren Edelstahlgehäuse Griff mit praktischer Aufhängeöse Maße: ca. 6,3 × 25,5 × 3 cm Lieferumfang: 1 Digitale Löffelwaage inklusive 2 Batterien Typ AAA13,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
Ähnliche Suchbegriffe für Steuerrecht
-
FACOM Digitale SchieblehreMessschieber mit Digitalanzeige 0 - 200 mmProduktstärken:Genauigkeit: 1/100 mm - 0,01 mmWiederholbarkeit: 10 μmSchutzklasse IP 65Mechanik aus feingeschliffenem EdelstahlAbleseschiene mit patentiertem, induktivem MesssystemFlaches Tiefenmaß6 mm hohe LCD-DigitalanzeigeNullpunktsetzung an beliebiger Stellemm/Zoll-UmschaltungAutomatisches AbschaltenKompatibel mit der Software Gagewedge, RS232-AusgangBetriebsdauer: ca. 3.500 StundenLieferung im Kasten mit KonformitätsbescheinigungTechnische Daten:C [mm]: 50L [mm]: 290L1 [mm]: 20L2 [mm]: 14Leistung [mm]: 200Messabweichungen [mm]: 30[g]: 680591,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Xlsucker Digitale PenispumpeJetzt ist es einfacher als je zuvor, den Penis auf eine größere und bessere Größe zu pumpen! Penispumpen sind die fortschrittlichsten nicht-chirurgischen Erektionsverstärker auf dem Markt. XLsucker ist ein Kunststoffzylinder, der sich an Ihren Penis anpasst und Ihnen hilft, eine Erektion – oder eine größere Erektion – durch Absaugen zu erreichen. Wenn die Luft aus dem Zylinder abgesaugt wird, zieht das Vakuum Ihren Penis in den Zylinder und es strömt mehr Blut in den Penis. Nach dem Entfernen des Zylinders ist das Ergebnis ein vorübergehend größerer Penis und eine beeindruckendere Erektion! Entwickelt zur Verlängerung und Umfangsvergrößerung des Penis oder zum Erreichen und Halten einer Erektion. XLsucker erzeugt in der Kammer ein Vakuum, das anschließend Blut in den Penis zieht und ihn dadurch vergrößert. Anwender der Pumpe berichten in der Regel von einer Zunahme der Länge oder des Umfangs nach regelmäßiger Anwendung einer Penispumpe. Um die beste Wirkung zu erzielen, sollten Sie langsam beginnen. Tragen Sie etwas Gleitmittel auf die Basis der Pumpe auf, um Sog und eine gute Abdichtung zu erzeugen. Führen Sie Ihren Penis (aber nicht die Hoden) in den Zylinder ein, drücken Sie die Pumpe langsam und beobachten Sie, wie Ihr Penis wächst. Zahlen Sie weniger als für andere Pumpen – mit diesem einfach zu bedienenden Ein-Schritt-Verbesserungssystem! Qualität und niedriger Preis in einer großartigen Pumpe! Sie werden feststellen, dass Pumpen auch die intensiven Empfindungen bei der Masturbation oder beim Sex mit einem Partner steigert. Pumpen Sie niemals bis zu dem Punkt, an dem es schmerzhaft wird! Pumpen soll ein spaßiges Erlebnis sein! Wie oben erwähnt, sollten Sie langsam beginnen. Um ein gutes Vakuum zu erzeugen und das Einführen zu erleichtern, können Sie etwas Gleitmittel auf den Ring an der Basis des Digital XLsucker auftragen.Führen Sie anschließend den Penis durch den Ring. Wenn sich das unangenehm anfühlt, können Sie den Zylinder auch ohne Ring ver79,16 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie kann die Wertbestimmung von Immobilien sowohl im Immobilienmarkt als auch im Steuerrecht erfolgen?
Die Wertbestimmung von Immobilien im Immobilienmarkt erfolgt in der Regel durch Vergleichswerte ähnlicher Immobilien in derselben Region, unter Berücksichtigung von Lage, Größe, Zustand und Ausstattung. Zudem spielen aktuelle Markttrends und die Nachfrage nach Immobilien eine wichtige Rolle bei der Wertermittlung. Im Steuerrecht kann die Wertbestimmung von Immobilien durch verschiedene Methoden erfolgen, wie zum Beispiel durch die Einheitsbewertung nach dem Bewertungsgesetz oder durch die Ermittlung des Verkehrswerts nach den Vorschriften des Erbschafts- und Schenkungssteuergesetzes. Dabei werden unterschiedliche Kriterien wie Bodenrichtwerte, Baukosten oder Ertragswerte herangezogen. Es ist wichtig zu beachten, dass die Wertbestimmung von **
-
Wie kann die Wertbestimmung von Immobilien sowohl im Immobilienmarkt als auch im Steuerrecht erfolgen?
Die Wertbestimmung von Immobilien im Immobilienmarkt erfolgt in der Regel durch Vergleichswerte ähnlicher Immobilien in derselben Gegend, durch die Ermittlung des Ertragswerts oder durch die Berechnung des Sachwerts anhand des Gebäudezustands und der Lage. Im Steuerrecht kann die Wertbestimmung von Immobilien durch die Festlegung des Einheitswerts erfolgen, der aufgrund von Bodenrichtwerten und Gebäudekennwerten ermittelt wird. Dieser Einheitswert dient als Grundlage für die Berechnung von Steuern wie der Grundsteuer. Zusätzlich kann die Wertbestimmung von Immobilien im Steuerrecht auch durch die Bewertung von Immobilien durch einen Sachverständigen erfolgen, um den Verkehrswert oder den gemeinen Wert der Immobilie festzust **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.